Wanneer is een persoonlijke lening aanvragen een goed idee?
Een persoonlijke lening aanvragen doe je meestal niet zomaar. Toch kunnen er redenen zijn om wel een lening te gebruiken in bepaalde omstandigheden. Niet omdat je direct geld tekortkomt, maar omdat het je financiële situatie op de lange termijn juist kan verbeteren. In dit artikel lees je in welke situaties een persoonlijke lening passend kan zijn, wanneer een autolening logisch kan zijn en waarom lenen soms een strategische keuze is en geen noodgreep.
Wat is een persoonlijke lening?
Een persoonlijke lening is een lening met een vaste looptijd, een vaste rente en een vast maandelijks bedrag. Dat geeft duidelijkheid en rust. Je weet precies waar je aan toe bent. Je leent eenmalig een bedrag en betaalt dat bedrag in termijnen terug. Meestal kun je een persoonlijke lening ook eerder boetevrij aflossen. Dit kan handig zijn wanneer je weet dat je binnenkort extra geld binnenkrijgt, bijvoorbeeld door een bonus, een belastingteruggave of de verkoop van een item.
Lees hier meer over een persoonlijke lening.
Wanneer een persoonlijke lening aanvragen verstandig kan zijn
Er zijn heel wat situaties waarin een persoonlijke lening je juist kan helpen, in plaats van dat het alleen maar een schuld is. Enkele voorbeelden:
1. Wanneer de uitgave waarde oplevert
Sommige aankopen zijn eigenlijk investeringen. Denk aan:
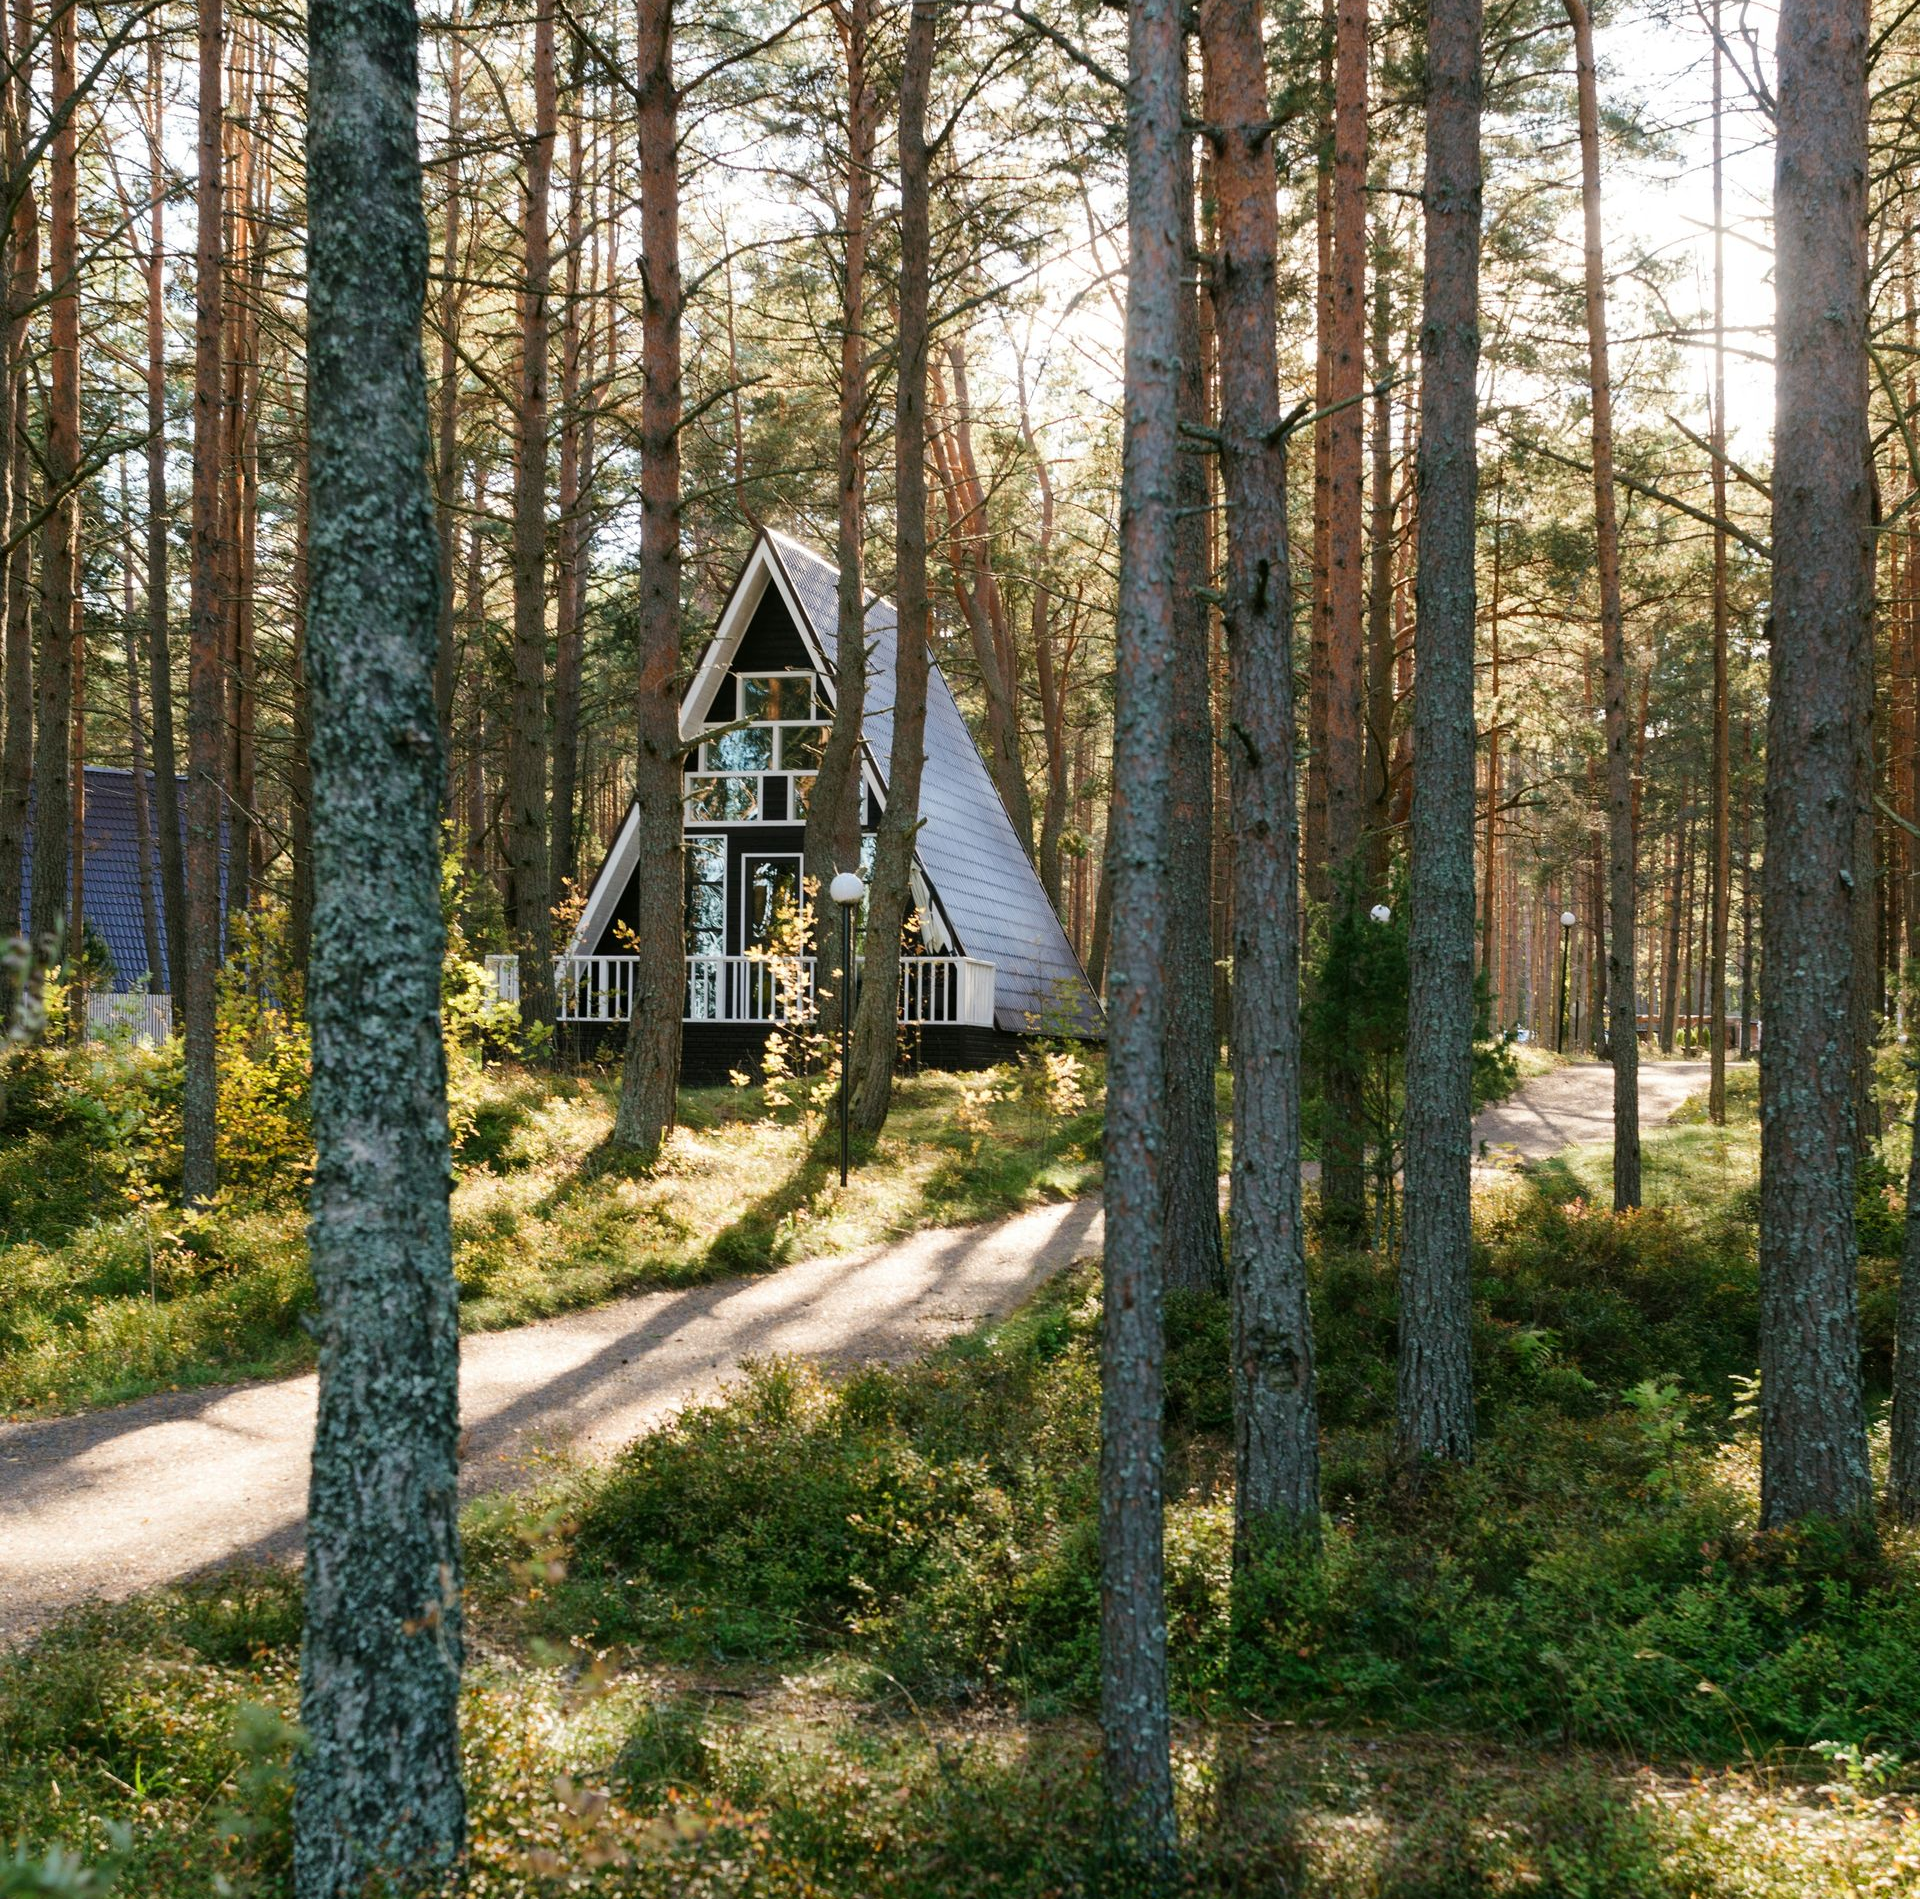
Een eigen vakantiehuisje
Stel dat je een klein vakantiehuisje of chaletje op het oog hebt dat je zowel privé kunt gebruiken als kunt verhuren. Hierdoor levert het niet alleen plezier op, maar ook verhuurinkomsten. Je hebt misschien al een deel gespaard, maar nog niet het gehele bedrag. Een persoonlijke lening kan het dan mogelijk maken om nu de aankoop te doen, terwijl je de investering stap voor stap terugbetaalt. Als het huisje inkomsten genereert kan het voordeel zelfs groter zijn dan de kosten van de lening.
2. Wanneer spreiden slimmer is dan wachten
Niet iedereen wil jarenlang sparen voordat er iets kan gebeuren. Soms is dit het moment om door te pakken. Bijvoorbeeld:
● Een (noodzakelijke) verbouwing die de waarde van je woning verhoogt of zorgt voor een significante daling van je energiekosten
● Het vervangen van onderdelen van je woning die nu al voor problemen zorgen, denk aan een lekkend dak of verrotte kozijnen
● Een opleiding of cursus die je inkomen kan verbeteren
Wanneer de uitgave zich op termijn terugbetaalt kan een lening een logische oplossing zijn.
3. Wanneer je je buffer wilt behouden
Ook dit wordt vaak vergeten. Soms heb je het geld wel, maar wil je het liever niet in één keer uitgeven. Je spaargeld is uiteindelijk je veiligheidsbuffer. Veel mensen voelen zich prettiger wanneer die buffer niet te veel slinkt. Een lening kan dan helpen om financiële ruimte te bewaren.
Wanneer een autolening logisch kan zijn
Een auto levert geen directe financiële winst op, maar toch kan een autolening om meerdere redenen een slimme keuze zijn.
Lees hier meer over een autolening.
1. Wanneer je je spaargeld liever laat staan
Misschien heb je genoeg geld om een auto te kopen, maar staat dat geld op een plek waar het rendement oplevert. Denk aan een beleggingsrekening of een lange termijn deposito spaarrekenig. Als je dat geld liever niet wilt aanspreken kan het aantrekkelijker zijn om een autolening af te sluiten met een scherpe rente.
2. Wanneer je de kosten wilt spreiden
Een auto volledig contant betalen is voor de meeste mensen een flinke uitgave. Wanneer je daarnaast andere plannen hebt, zoals een vakantie of onderhoud aan je woning, kan spreiden prettiger zijn. Door de aanschaf te financieren houd je meer financiële flexibiliteit.
3. Wanneer de auto nodig is voor werk of gezin
Voor veel gezinnen maar ook zzp’ers is een auto simpelweg noodzakelijk. Bijvoorbeeld voor woonwerkverkeer of om kinderen naar school en andere activiteiten te brengen. Idealiter heb je hiervoor gespaard en een noodbuffertje opgebouwd. Mocht dat niet het geval zijn, dan kan een autolening alsnog uitkomst bieden wanneer je niet lang zonder auto kunt.
Bewust lenen is iets anders dan impulsief lenen
Lenen is nooit bedoeld voor impulsaankopen of luxe uitgaven die geen echte functie hebben. Maar lenen is ook niet per definitie negatief. Sommige huishoudens en ondernemers gebruiken een persoonlijke lening op een bewuste manier om kansen te benutten, om hun financiële buffer te beschermen of om waardevolle investeringen te doen.
Zolang je duidelijk weet wat de maandlasten zijn, hoe lang de looptijd is en welke voordelen de aankoop je oplevert, kan een persoonlijke lening aanvragen een slimme en weloverwogen beslissing zijn.
Conclusie
Een persoonlijke lening aanvragen kan verstandig zijn wanneer je een aankoop wilt doen die waarde toevoegt of wanneer je een investering liever spreidt, zodat je financiële buffer of beleggingspotje intact blijft. Ook bij de aanschaf van een auto kan een lening passend zijn, vooral wanneer je deze nodig hebt voor werk of gezin en niet zonder kunt. Het belangrijkste is dat je de keuze bewust maakt en dat de lening past bij jouw financiële doelen en situatie.
Het gaat er niet alleen om of je kunt lenen. Het gaat er vooral om of het een bewuste keuze is die past bij jouw financiële doelen.